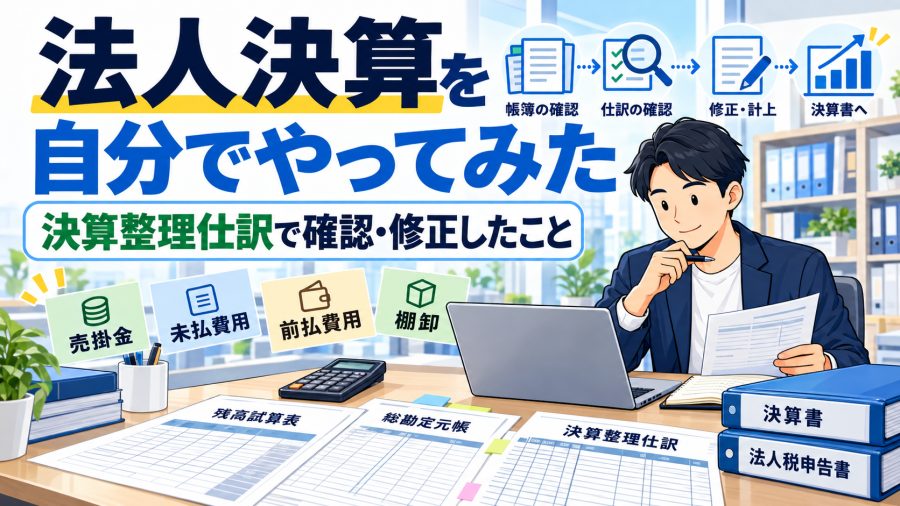
法人の決算を自分で進めていると、「決算整理仕訳」という言葉が何度も出てきます。
最初は、
「普段の仕訳と何が違うんだ?」
という感じでした。
しかし実際に決算書を作りながら帳簿を見直してみると、決算整理仕訳は、
1年間入力してきた帳簿を、決算日時点の会社の状態に合わせて調整する作業
と考えるとかなり分かりやすくなりました。
今回は、実際に自分の会社の決算を行った際に確認・修正した内容を記録しておきます。
※この記事は私自身が法人決算を行った際の記録です。会社ごとに必要な処理は異なりますので、税務上の最終判断は税理士などの専門家に確認してください。
決算整理仕訳とは?
普段の会計では、
- 売上が発生した
- 部品を購入した
- 給料を支払った
- 社会保険料を支払った
- 経費を支払った
といった取引をその都度入力していきます。
ところが、1年間すべての仕訳を入力しただけでは、そのまま正しい決算書になるとは限りません。
例えば、
「買った部品がまだ残っている」
「仕事は終わっているけれど入金されていない」
「今期分の費用なのにまだ支払っていない」
といったものがあります。
そこで、決算日に会社の資産・負債・売上・費用が正しくなるように追加・修正するのが決算整理仕訳です。
まず残高試算表を見直した
今回の決算では、マネーフォワード クラウド会計の残高試算表を見ながら、一つずつ確認していきました。
特に、
- 売掛金
- 未払費用
- 商品
- 製品
- 材料
- 仕入高
- 各種経費
などの残高をチェックしました。
普段は一件ずつ仕訳を見ていますが、決算では、
「この勘定科目が最終的にいくら残っているか」
を見ることが重要でした。
残高を見ることで、
「この金額はなんで残っているんだ?」
というおかしなところが見つかります。
棚卸を反映する
前回の記事でも書きましたが、決算整理仕訳の代表的なものが棚卸です。
決算日時点で残っている、
- 商品
- 製品
- 材料
を確認して、棚卸資産として決算書に反映します。
私の場合、自社製品だけでなく、製品を作るためのPCBや電子部品も在庫として残っていました。
そのため実際に数量を数え、原価を計算し、期末棚卸高を計上しました。
ここで初めて、
「棚卸も決算整理仕訳なのか」
と理解しました。
期首棚卸の仕訳漏れも見つかった
期末の棚卸を確認している途中で、前期末の商品在庫について、
期首商品棚卸高の仕訳が入っていない
ことにも気づきました。
そこで、
期首商品棚卸高 / 商品
という仕訳を追加しました。
決算整理というと「今年の9月30日だけを見る」イメージがありましたが、実際には前期から正しく引き継がれているかも確認する必要があります。
決算を自分でやったことで、前期からの繰越も含めて帳簿を見るようになりました。
売掛金を確認する
売掛金も確認しました。
今回、9月中に仕事が完了していて、請求書を9月30日付で発行した取引がありました。
このような場合、
「まだ入金されていないから翌期の売上なのでは?」
と一瞬考えてしまいました。
しかし、仕事自体が今期中に完了しているのであれば、入金が翌期でも今期の売上として扱い、未入金分は売掛金として残ります。
一度別の科目に変更したのですが、仕事内容や完了時期を確認し直し、最終的に売掛金へ戻しました。
このあたりは、
「お金を受け取った日」だけで判断するものではない
というのが、自分で決算をしていて分かりにくかったところです。
未払費用の残高も確認した
次に気になったのが未払費用でした。
残高試算表を見ると、未払費用が思っていたより多く残っていました。
そこで総勘定元帳を開き、
「何が未払いとして残っているのか」
を取引ごとに確認しました。
給与や社会保険料などは、
- 費用が発生する時期
- 実際に支払う時期
がずれることがあります。
そのため、単純に、
「まだ残高があるから間違い」
とは限りません。
一方で、仕訳の組み方によっては支払ったにもかかわらず未払費用が減っていないこともあります。
決算では、こうした残高を一つずつ確認することが大切だと分かりました。
前払費用も確認する
決算日前に支払ったものの中には、翌期に対応する費用もあります。
例えば、翌期の出張で利用するホテルを決算日前に予約・決済した場合です。
お金を支払ったのは今期でも、実際にサービスを受けるのは翌期になります。
こういったものは内容によって、
- 前払費用
- 前払金
などとして処理します。
ここでも、
「お金を払った日=費用になる日」ではない
という考え方が出てきます。
決算をやっていると、この考え方が何度も登場しました。
経費の計上漏れも確認する
逆に、会社で利用しているのに帳簿へ入っていない経費がないかも確認しました。
私の場合は自宅兼事務所なので、
- インターネット料金
- 電気料金
などについて、会社で使用している割合を決めて経費計上しています。
例えばインターネットは、仕事と私用の両方で使っているため、業務利用割合を決めて会社負担分を計算しました。
電気料金についても、業務専用スペースの面積などをもとに按分しています。
個人で支払っている場合でも、会社業務に使っている分については会社の経費として処理できます。
会社からまだ役員へ精算していない場合は、役員借入金などを使って処理します。
決算整理仕訳は「税金を減らすため」の作業ではない
決算をやる前は、決算整理というと、
「何か経費を増やして節税する作業」
のようなイメージも少しありました。
しかし実際にやってみると、目的はそうではありません。
決算整理仕訳は、
決算日時点の会社の状態を正しく表すための作業
です。
例えば棚卸をすれば、費用が減って利益が増えることもあります。
逆に未計上の費用を追加すれば、利益が減ることもあります。
利益を増やす・減らすためではなく、
今期に帰属する売上と費用を正しく揃える
のが目的だと理解しました。
決算整理仕訳をしたら残高試算表をもう一度見る
仕訳を修正したら、再度残高試算表を確認しました。
ここはかなり重要でした。
仕訳を一件修正すると、
- 貸借対照表
- 損益計算書
- 利益
- 税額計算の元になる所得
が変わることがあります。
そのため、
仕訳を直す
↓
残高試算表を見る
↓
おかしな残高がないか確認する
という作業を何度も繰り返しました。
特に、
「この科目がなぜこの金額残っているのか」
を自分で説明できない場合は、一度中身を確認するようにしました。
自分で決算すると普段の仕訳の意味が分かる
今回、自分で決算整理をしてみて一番良かったのは、普段入力している仕訳の意味が以前より分かるようになったことです。
毎月の記帳だけをしていると、
「この科目でいいんだろう」
くらいで終わってしまうことがあります。
しかし決算になると、その仕訳が全部積み上がって決算書になります。
一つの仕訳を間違えているだけでも、最終的な残高がおかしくなることがあります。
決算書から逆に帳簿を見ることで、
「この仕訳はこういう意味だったのか」
と理解できることがかなりありました。
まとめ
今回の決算では、主に、
- 棚卸資産の確認
- 期首・期末棚卸高の確認
- 売掛金の確認
- 未払費用の確認
- 前払費用・前払金の確認
- 経費の計上漏れ
- 各勘定科目の残高確認
などを行いました。
実際にやってみて分かったのは、決算整理仕訳とは特別な裏技のようなものではなく、
「1年間の帳簿を決算日時点で正しい状態に整える作業」
だということです。
そして、決算整理仕訳が終わると、ようやく法人税の申告書を作るための数字が固まってきます。
次回は、ここまで整えた決算書をもとに、実際に法人税の申告書を作成していった流れを書いていきます。
コメント