今回、会社の法人決算から確定申告、納税までを自分でやってみました。
始める前は、
「会計ソフトで決算書を作って、法人税を申告すれば終わりだろう」
くらいに考えていました。
しかし実際にやってみると、
- 帳簿の確認
- 棚卸
- 決算整理仕訳
- 売掛金・未払費用などの残高確認
- 決算書の確定
- 法人税申告書の作成
- e-Tax
- eLTAX
- 電子署名
- 納税
- 書類の保存
と、かなり多くの作業がありました。
しかも一つ終わるたびに、
「次は何をすればいいんだ?」
と調べることになります。
そこで、来年の自分が同じところで迷わないように、
法人決算を自分でやるときのチェックリスト
として一連の流れをまとめておきます。
これから初めて法人決算を自分でやる人にも、全体像をつかむ参考になればと思います。
※この記事は私自身が法人決算を行った際の記録をもとにまとめています。会社の状況によって必要な申告書や処理は異なります。最終的な会計・税務判断については、税務署や税理士などに確認してください。
- まず法人決算の全体像
- STEP1 決算日までの仕訳を入力する
- STEP2 残高試算表を見る
- STEP3 売掛金を確認する
- STEP4 未払費用を確認する
- STEP5 前払費用・前払金を確認する
- STEP6 棚卸をする
- STEP7 固定資産を確認する
- STEP8 個人立替経費を確認する
- STEP9 外注費の源泉徴収を確認する
- STEP10 決算整理仕訳を入力する
- STEP11 貸借対照表・損益計算書を確認する
- STEP12 前年の法人税申告書を用意する
- STEP13 法人税申告書を作る
- STEP14 決算書と法人税申告書を照合する
- STEP15 e-Taxで国税を申告する
- STEP16 eLTAXで地方税を申告する
- STEP17 税金を納付する
- STEP18 「申告済み」と「納付済み」を分けて確認する
- STEP19 申告書・帳簿・証憑を保存する
- STEP20 決算が終わったら翌期のことも確認する
- 最後にもう一度確認する「最終チェックリスト」
- ChatGPT・Codexを「確認役」にした
- 自分で法人決算をやって一番変わったこと
- まとめ
まず法人決算の全体像
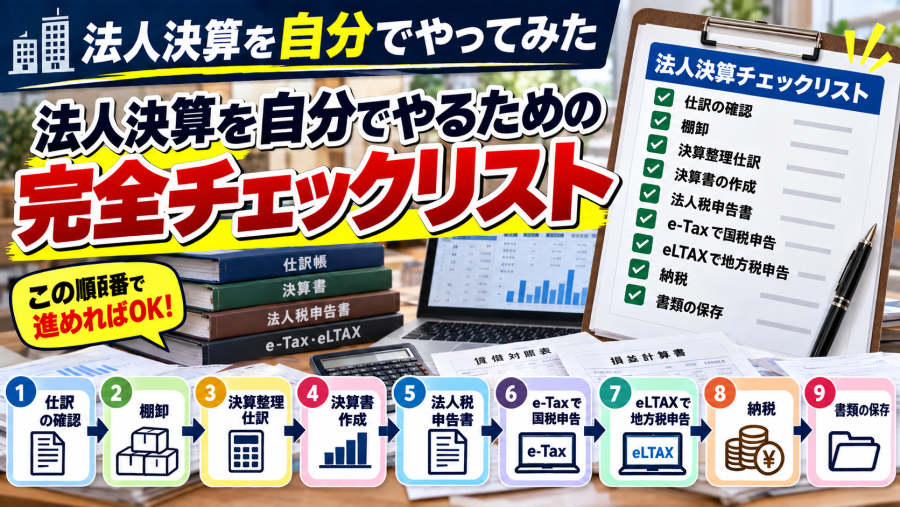
今回実際にやった流れを先にまとめると、こんな感じでした。
日々の仕訳を終わらせる
↓
残高試算表を確認する
↓
棚卸をする
↓
決算整理仕訳をする
↓
貸借対照表・損益計算書を確定する
↓
法人税申告書を作る
↓
e-Taxで国税を申告する
↓
eLTAXで地方税を申告する
↓
税金を納付する
↓
申告書・帳簿・証憑などを保存する
こうして見ると結構あります。
個人的には、
「申告書を作る前の帳簿確認が一番大事」
だと感じました。
帳簿の数字が間違っていれば、その後の決算書も法人税申告書も全部変わってしまうからです。
STEP1 決算日までの仕訳を入力する
まずは、その事業年度に発生した取引を一通り会計ソフトへ入力します。
□ 売上をすべて入力した
□ 仕入・外注費を入力した
□ 経費を入力した
□ 給与・役員報酬を入力した
□ 社会保険料を入力した
□ 銀行口座の入出金と帳簿を照合した
□ クレジットカード利用分を確認した
□ 現金取引を確認した
□ 役員が個人で立て替えた会社経費を確認した
ここで注意したいのが、
会社口座に出てこない経費
です。
例えば自宅兼事務所の場合、
- インターネット料金
- 電気料金
- 個人カードで購入した備品
などを役員個人が支払っていることがあります。
銀行明細だけを見ていると、こうした経費を忘れてしまいます。
STEP2 残高試算表を見る
日々の仕訳が一通り入ったら、残高試算表を確認します。
今回、自分で決算していてかなり役に立った作業です。
ポイントは、
「この残高がなぜこの金額なのか説明できるか」
です。
□ 現金残高が実際の現金と合っている
□ 普通預金残高が銀行残高と合っている
□ 売掛金の内訳を説明できる
□ 買掛金の内訳を説明できる
□ 未払費用の内訳を説明できる
□ 前払費用・前払金の内訳を説明できる
□ 役員借入金・役員貸付金の内容を説明できる
□ 商品・製品・材料の残高を確認した
□ 不自然に大きい・小さい勘定科目がない
残高試算表を見て、
「これ何だ?」
と思う数字があれば、その勘定科目の総勘定元帳を開きます。
今回も、この方法でいくつか仕訳の見落としを発見しました。
STEP3 売掛金を確認する
決算日をまたぐ売上は特に注意しました。
□ 決算日時点で未入金の売上を確認した
□ 売掛金の取引先と金額を確認した
□ 入金日だけで売上時期を判断していない
□ 決算日までに完了した仕事が計上されている
例えば、
仕事は9月中に完了
請求書は9月30日
入金は10月
という取引があれば、単純に入金日だけを見て翌期の売上と判断しないようにします。
「いつお金をもらったか」ではなく、
いつ売上として成立したのか
を確認します。
STEP4 未払費用を確認する
次に未払費用です。
□ 決算日時点で未払いの費用を確認した
□ 給与関係の未払額を確認した
□ 社会保険料の未払額を確認した
□ 支払済みなのに未払費用が残っていないか確認した
□ 総勘定元帳で残高の理由を確認した
社会保険料などは費用が発生する時期と支払時期がずれるため、特に分かりにくいところでした。
残高がある=間違い
ではありません。
大切なのは、
「なぜこの金額が残っているのか説明できる」
状態にしておくことだと思います。
STEP5 前払費用・前払金を確認する
逆に、決算日前に支払っていても、翌期分のものがあります。
□ 翌期のサービスを先払いしていないか
□ 翌期のホテル・出張費などを先払いしていないか
□ 年払いサービスなどを確認した
□ 必要に応じて前払費用・前払金へ振り替えた
ここでも、
支払った日=費用になる日
とは限りません。
決算をまたぐ取引は、一度立ち止まって確認するようにしました。
STEP6 棚卸をする
決算日の在庫を確認します。
□ 商品を数えた
□ 完成した自社製品を数えた
□ 未使用の材料・部品を確認した
□ それぞれ原価を計算した
□ 棚卸表を作成した
□ 商品・製品・材料を区別した
□ 期末棚卸高を会計へ反映した
□ 前期の期末棚卸が当期首に正しく反映されているか確認した
自社で製品を作っている場合、
商品
製品
材料
を分けて考える必要があります。
今回も、PCBや電子部品などの未使用分を材料として確認し、自社で完成させたものについては製品として棚卸しました。
また、
期首商品棚卸高の処理が抜けていた
ことにも決算時に気づきました。
棚卸は期末だけでなく、前期からのつながりも確認した方がよいと思います。
STEP7 固定資産を確認する
会社で購入した高額な設備なども確認します。
□ パソコン
□ 測定器
□ 機械装置
□ 家具・什器
□ その他の固定資産
について、
□ 固定資産台帳へ登録されている
□ 取得価額が合っている
□ 取得日が合っている
□ 減価償却が正しく行われている
□ 売却・廃棄した資産が残っていない
といった点を確認します。
STEP8 個人立替経費を確認する
小さな会社では特に漏れやすいと思います。
□ 個人カードで会社用品を購入していないか
□ 個人口座から会社経費を支払っていないか
□ インターネット料金の会社負担分を確認した
□ 電気料金など自宅兼事務所の按分を確認した
□ 出張時の日当・交通費・宿泊費を確認した
役員が立て替えていて会社からまだ精算していないものについては、役員借入金などの処理も確認します。
STEP9 外注費の源泉徴収を確認する
今回、実際に見落としていたところです。
個人へ外注した仕事については、
□ 支払先は個人か法人か
□ 何の仕事を依頼したのか
□ 源泉徴収対象の報酬ではないか
を確認します。
特に、
- デザイン料
- 翻訳料
- 通訳料
- 原稿料
- 講演料
などは注意が必要です。
「外注費」という勘定科目だけでは判断せず、実際の仕事内容を見る
ことが重要でした。
STEP10 決算整理仕訳を入力する
ここまで確認したら、決算整理仕訳を入力します。
□ 棚卸
□ 売掛金
□ 未払費用
□ 前払費用
□ 減価償却
□ 経費の計上漏れ
□ その他必要な決算整理
を反映します。
そして重要なのが、
決算整理仕訳を入れたら、もう一度残高試算表を見る
ことです。
一つ仕訳を修正すると、貸借対照表や損益計算書の数字も変わります。
STEP11 貸借対照表・損益計算書を確認する
決算整理仕訳が終わったら、決算書を確認します。
□ 貸借対照表を確認した
□ 損益計算書を確認した
□ 当期利益を確認した
□ 前年と大きく変わった科目を確認した
□ 不自然なマイナス残高がない
□ 内容を説明できない残高がない
ここまで来て、ようやく法人税申告書を作るための数字が固まります。
STEP12 前年の法人税申告書を用意する
法人税申告書を作り始める前に、前年の申告書を手元に用意します。
□ 前期の別表一
□ 前期の別表四
□ 前期の別表五(一)
□ 前期の別表五(二)
□ 前期の別表六など
□ 前期の決算書
法人税申告は前年から引き継ぐ数字があります。
そのため、
「今年の決算書だけあれば作れる」
とは限りません。
今回も、意味の分からない数字が出てくるたびに前年の申告書を確認しました。
STEP13 法人税申告書を作る
次に国税側の法人税申告書を作ります。
会社によって必要な別表は異なりますが、
□ 別表一
□ 別表四
□ 別表五(一)
□ 別表五(二)
□ その他必要な別表
などを確認します。
特に、
決算書上の利益=そのまま法人税を計算する所得
とは限りません。
別表四などで税務上の調整を行います。
また前期から繰越欠損金がある場合は、その引継ぎも確認します。
STEP14 決算書と法人税申告書を照合する
申告書が完成したら、数字のつながりを確認します。
□ 損益計算書の利益と別表四の関係
□ 別表四と別表一の所得金額
□ 別表五の繰越数字
□ 前期申告書からの引継ぎ
□ 税額
□ 貸借対照表の関連科目
そして、
帳簿を後から修正した場合は申告書も再確認
します。
ここはかなり重要です。
STEP15 e-Taxで国税を申告する
法人税申告書が完成したらe-Taxです。
□ 申告内容を確認した
□ 法人名・所在地を確認した
□ 事業年度を確認した
□ 法人税額を確認した
□ 必要な添付・申告データを確認した
□ 電子署名した
□ 送信した
□ 受付結果を確認した
今回、代表者本人のマイナンバーカードを使って電子署名しました。
個人的には、
送信ボタンを押したところではなく、受付結果を確認するところまで
を申告作業と考えた方が安心でした。
法人税の確定申告書は、原則として事業年度終了日の翌日から2か月以内に提出します。
STEP16 eLTAXで地方税を申告する
e-Taxが終わっても、まだ地方税があります。
□ 法人県民税を確認した
□ 法人市町村民税を確認した
□ 法人事業税を確認した
□ 特別法人事業税を確認した
□ 必要な申告様式を作成した
□ 税額を確認した
□ 電子署名した
□ eLTAXから送信した
□ 受付結果を確認した
市町村民税では、第20号様式などを使って申告しました。
e-TaxとeLTAXは名前が似ていますが別のシステムです。
e-Taxを送ったから全部終了
ではない点には注意が必要でした。
STEP17 税金を納付する
これも忘れやすいポイントです。
申告と納税は別です。
□ 法人税を納付した
□ 地方法人税など必要な国税を納付した
□ 法人県民税を納付した
□ 法人市町村民税を納付した
□ 法人事業税等を納付した
□ 納付完了を確認した
今回私はインターネットバンキングなどを利用して電子納税しました。
途中、システムメンテナンスで納付できないこともありました。
そのため、期限ぎりぎりではなく余裕を持って作業した方が安心です。
STEP18 「申告済み」と「納付済み」を分けて確認する
来年からは、こんな表を作ろうと思っています。
| 税金 | 申告 | 受付確認 | 納付 |
|---|---|---|---|
| 法人税 | □ | □ | □ |
| 地方法人税等 | □ | □ | □ |
| 法人県民税 | □ | □ | □ |
| 法人市町村民税 | □ | □ | □ |
| 法人事業税 | □ | □ | □ |
| 特別法人事業税 | □ | □ | □ |
これなら、
「申告はしたけど払っていなかった」
というミスを防ぎやすくなります。
STEP19 申告書・帳簿・証憑を保存する
全部終わったら、資料を整理して保存します。
□ 法人税申告書
□ 地方税申告書
□ 貸借対照表
□ 損益計算書
□ 棚卸表
□ 仕訳帳
□ 総勘定元帳
□ 固定資産台帳
□ 請求書
□ 領収書
□ 契約書
□ 電子申告の受付結果
□ 納税の記録
法人の帳簿や取引に関して作成・受領した一定の書類は、原則として確定申告書の提出期限の翌日から7年間保存する必要があります。欠損金が生じた一定の事業年度などでは10年間となる場合もあります。
また、電子取引で受け取った請求書などには電子帳簿保存法上の保存ルールもあるため、紙に印刷しただけで済ませず、電子データの保存方法も確認しておきます。
STEP20 決算が終わったら翌期のことも確認する
決算が終わったら、本当に全部終わり……ではありませんでした。
翌期についても、
□ 役員報酬を変更するか
□ 事前確定届出給与を利用するか
□ 届出が必要なものはないか
□ 前期末棚卸を翌期首へ正しく引き継いだか
□ 新しい事業年度の経理処理が始まっているか
などを確認します。
今回、自分で決算をやって初めて、
決算は「前期を締める作業」であると同時に、「次期を始める作業」でもある
と感じました。
最後にもう一度確認する「最終チェックリスト」
申告する直前なら、最低限これだけは確認します。
□ 銀行残高と帳簿が合っている
□ 売掛金の内容を説明できる
□ 未払費用の内容を説明できる
□ 棚卸が終わっている
□ 個人立替経費の漏れがない
□ 前払費用を確認した
□ 固定資産・減価償却を確認した
□ 個人への外注報酬の源泉徴収を確認した
□ 決算整理仕訳をすべて反映した
□ 貸借対照表・損益計算書を確認した
□ 前年の法人税申告書と照合した
□ 法人税申告書を作成した
□ e-Taxを送信した
□ e-Taxの受付を確認した
□ eLTAXを送信した
□ eLTAXの受付を確認した
□ 国税を納付した
□ 地方税を納付した
□ 納付完了を確認した
□ 申告書・帳簿・証憑を保存した
全部チェックできたら、かなり安心できます。
ChatGPT・Codexを「確認役」にした
今回の法人決算では、このチェック作業にもChatGPTやCodexをかなり使いました。
例えば残高試算表を見ながら、
「変な残高はない?」
と確認してもらう。
仕訳について、
「この処理でいい?」
と壁打ちする。
法人税申告書を見ながら、
「この数字はどこから来ている?」
と確認する。
e-TaxやeLTAXではスクリーンショットを見せて、
「次はどこ?」
と聞く。
こうした使い方を繰り返しました。
もちろん、AIの回答をそのまま正解として採用するのではなく、
疑問を見つける
↓
考え方を聞く
↓
必要なら公式情報を確認する
↓
最終的には自分で判断する
という使い方です。
ネット検索だけで一つずつ調べていたら、今回よりかなり時間がかかっていたと思います。
自分で法人決算をやって一番変わったこと
今回、自分で法人決算をして一番良かったのは、
税金を安くできたこと
でも、
税理士費用を節約できたこと
でもありません。
一番大きかったのは、
会社の数字が以前より分かるようになったこと
でした。
以前は会計ソフトに数字を入力して、
「帳簿をつけている」
という感覚でした。
しかし決算では、
その仕訳が、
残高試算表
↓
貸借対照表・損益計算書
↓
法人税申告書
↓
税額
へとつながっていきます。
そこまで一通り経験したことで、
「この仕訳をすると会社の利益にどう影響するのか」
「この残高は何を意味しているのか」
が少しずつ見えるようになりました。
まとめ
法人決算を自分でやる場合、
決算書を作って法人税申告書を出せば終わり
ではありませんでした。
実際には、
帳簿確認
↓
棚卸
↓
決算整理
↓
決算書
↓
法人税申告書
↓
e-Tax
↓
eLTAX
↓
納税
↓
保存
という一連の流れがあります。
初めてやった今回は、分からないことが出るたびに調べながら進めたのでかなり大変でした。
しかし、一度全体を経験したことで、
「次に何をすればいいのか分からない」
という状態はかなり減りました。
そして来年は、このページを上から順番にチェックしていけばいい。
そのために今回、法人決算で実際にやったこと、間違えたこと、迷ったことを含めて、このチェックリストにまとめました。
来年の自分へ。
まず残高試算表から確認しよう。
コメント