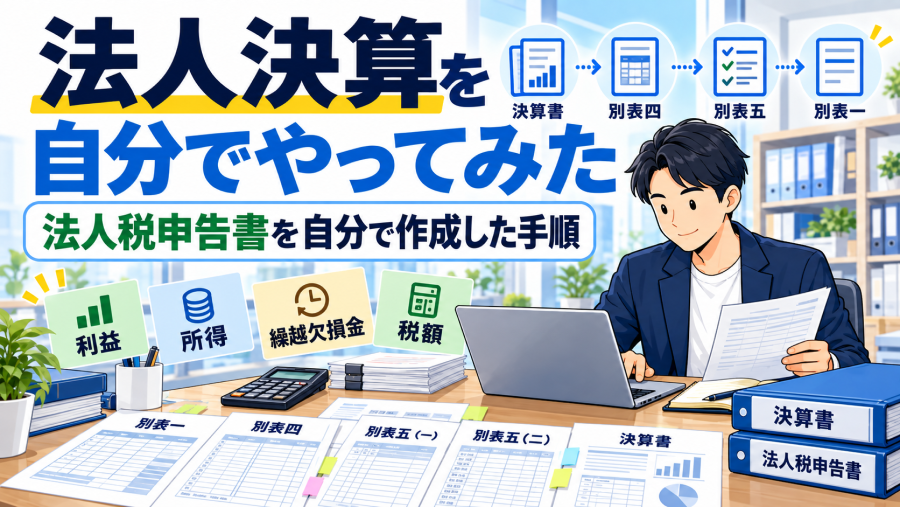
法人の決算整理仕訳が終わり、損益計算書と貸借対照表の数字がある程度固まったところで、次はいよいよ法人税申告書の作成です。
ここが今回の法人決算で、個人的には一番ハードルが高く感じたところでした。
個人の確定申告であれば、売上や経費を入力していけば比較的流れが分かりやすいのですが、法人税の申告書では、
- 別表一
- 別表四
- 別表五(一)
- 別表五(二)
- 別表六(一)
など、いきなり「別表」が大量に出てきます。
最初は、
「これ全部何を意味しているんだ?」
という状態でした。
今回は、自分の会社の法人税申告書を実際に作ったときに、どのように確認していったかを記録しておきます。
※この記事は私自身が法人決算を行った際の記録です。法人税申告は会社ごとに内容が異なるため、最終的な税務判断については税理士や税務署などに確認してください。
まず決算書を完成させる
法人税申告書を作る前に、まず必要なのが決算書です。
今回も先に、
- 貸借対照表
- 損益計算書
- 残高試算表
を確認し、決算整理仕訳を反映しました。
棚卸や売掛金、未払費用、前払費用などを修正すると、当然ながら会社の利益も変わります。
そのため、法人税申告書を先に作るのではなく、
帳簿を整える
↓
決算書を確定する
↓
その数字をもとに法人税申告書を作る
という順番で進めました。
会計上の利益と税金計算上の所得は同じではない
法人税申告をやって初めてしっかり意識したのが、
決算書の利益と、法人税を計算するための所得は必ずしも同じではない
ということです。
会計上は費用になっていても、税務上はそのまま損金として認められないものがあります。
逆に、税務上の調整が必要になる項目もあります。
この、
会計上の利益を税務上の所得へ調整する
役割を持っているのが、法人税申告書の別表四です。
別表四が税務調整の中心
別表四は、法人税申告書の中でもかなり重要な書類でした。
損益計算書で計算された利益をスタート地点として、税務上必要な加算・減算をしていきます。
つまり、
会社の決算書上の利益
↓
税務上の調整
↓
法人税を計算する所得
という流れです。
自分で申告書を作る場合、この関係が分かっているだけでもかなり理解しやすくなりました。
最初は別表一だけ見て税額を計算するものだと思っていましたが、実際にはその前段階として別表四などで所得を作っていきます。
別表五(一)は会社と税務上の積み上がりを管理する
次に分かりにくかったのが別表五(一)でした。
これは利益積立金額や資本金等の額など、過去からの税務上の数字を管理するための書類です。
今期だけを見ればよいのではなく、前期の申告内容を引き継ぐ部分があります。
そのため今回も、前期の法人税申告書を開きながら、
「去年のこの数字が、今年のどこにつながるのか」
を確認していきました。
法人税申告を自分でやる場合、前年の申告書はかなり重要です。
前年の申告データを見ずに今年だけゼロから作ろうとすると、かなり難しいと思います。
別表五(二)は税金の納付状況を確認する
別表五(二)では、法人税や住民税、事業税などの税金について、
- 前期から残っている税額
- 今期中に支払った税額
- 今期に計上する税額
- 未納として残る税額
などを整理します。
ここも最初はかなり分かりにくいところでした。
特に法人の場合、
税金を計算する時期と、実際に納付する時期がずれる
ので、単純に銀行口座から出ていった金額だけを見ればよいわけではありません。
前期の申告書や実際の納税履歴、会計帳簿を照らし合わせながら確認しました。
前期申告書がかなり役に立った
今回、自分で法人税申告書を修正・確認するときに何度も見返したのが前期の申告書でした。
特に、
- 別表一
- 別表五(一)
- 別表五(二)
- 別表六(一)
などを開きながら確認しました。
法人税申告書は単年度で完結しているように見えますが、実際には前年から引き継ぐ数字がかなりあります。
そのため、
「去年どう申告したか」
を確認できる状態にしておくことは重要だと感じました。
PDFでも何でもいいので、法人税申告書一式は年度ごとにきちんと保存しておいた方がよいです。
税額控除や源泉所得税も確認する
今回の申告では、過去の申告書に小さな金額が残っていて、
「この金額は何なのか?」
というところも確認しました。
こうした数字は、別表六(一)などを見ると由来が分かる場合があります。
法人税申告書は、それぞれの別表が独立しているように見えて、実際にはすべてつながっています。
一つ数字の意味が分からない場合は、
「どの別表から来た数字なのか」
をたどると理解しやすくなりました。
別表一は最終的な税額計算
いろいろな別表を確認したあと、最終的な法人税額をまとめる中心となるのが別表一です。
所得金額をもとに法人税額を計算し、各種調整を行い、最終的な納付税額を確認します。
最初は、
「別表一に数字を入れれば法人税申告ができる」
くらいに考えていました。
しかし実際には、
決算書
↓
別表四
↓
別表五など
↓
別表一
という形で、いろいろな書類がつながっています。
法人税申告書を自分で作ってみて初めて、この構造が理解できました。
前期が赤字の場合は繰越欠損金も重要
今回の会社では前期に赤字がありました。
法人では、一定の条件を満たせば前期以前の赤字を翌期以降へ繰り越して、黒字と相殺できる場合があります。
つまり、今期に利益が出ていても、
前期までの繰越欠損金があれば、その分だけ課税所得を減らせる
ことがあります。
自分で申告書を作る場合、この繰越額が正しく引き継がれているかも重要です。
前期申告書と今年の申告書を見比べながら確認しました。
法人税だけで申告は終わらない
法人税申告書を作り終えると、
「やっと終わった」
という気分になります。
しかし、法人決算ではこれだけではありません。
国税として、
- 法人税
- 地方法人税
などがあり、さらに地方税として、
- 法人県民税
- 法人市町村民税
- 法人事業税
- 特別法人事業税
などがあります。
国税関係はe-Tax、地方税関係はeLTAXを使って申告することになります。
今回、自分で法人決算をやるまで、
法人税の申告書を作れば全部終わる
くらいに考えていました。
実際には、国税と地方税の両方を申告する必要があります。
申告書を作ったら数字のつながりを確認する
法人税申告書を一通り作ったあと、かなり重要だったのが各書類の数字がきちんとつながっているか確認することでした。
例えば、
- 損益計算書の利益
- 別表四の所得
- 別表一の所得金額
- 別表五の繰越金額
- 税額計算
- 貸借対照表の未払法人税等
などです。
一つの書類だけを見ていると合っているように見えても、別の書類と照合するとおかしいことがあります。
自分で申告する場合は、
「この数字はどこから来たのか」
を説明できるようにしておくと、かなりミスを見つけやすくなります。
一度作ったあとに帳簿を修正すると要注意
今回の決算では、申告書を作りながら帳簿の修正も行いました。
棚卸や売掛金などを修正すると、当然ながら利益が変わります。
利益が変われば法人税の所得金額も変わります。
そのため、
帳簿を修正
↓
決算書が変わる
↓
法人税申告書も修正
という流れになります。
決算書を直したのに法人税申告書を直し忘れると、数字が合わなくなります。
これは自分で申告するときに特に注意したいところです。
実際にやってみると法人税申告書の見方が分かる
法人税申告書は、最初に見るとかなり難しそうです。
別表が大量にあり、漢字も多く、どこを見ればいいのか分かりません。
しかし実際に自分の会社の数字を入れながら、
「この数字は決算書から来ている」
「これは前期申告書から引き継いでいる」
「ここで税務上の調整をしている」
と一つずつ追っていくと、少しずつ構造が見えてきます。
今回、自分で決算をやった中では一番大変な作業でしたが、一番勉強になった作業でもありました。
まとめ
法人税申告書を自分で作るときは、
決算書を完成させる
↓
会計上の利益を確認する
↓
別表四で税務上の所得に調整する
↓
別表五など前年からの数字を確認する
↓
別表一で税額を計算する
↓
各書類の数字がつながっているか確認する
という流れで進めました。
最初は「別表」という言葉だけでかなり身構えましたが、自分の会社の数字を使って確認すると、それぞれの役割が少しずつ理解できました。
そして申告書が完成したら、次はいよいよ電子申告です。
次回は、作成した法人税申告書をe-Taxで実際に送信した流れを書いていきます。
コメント