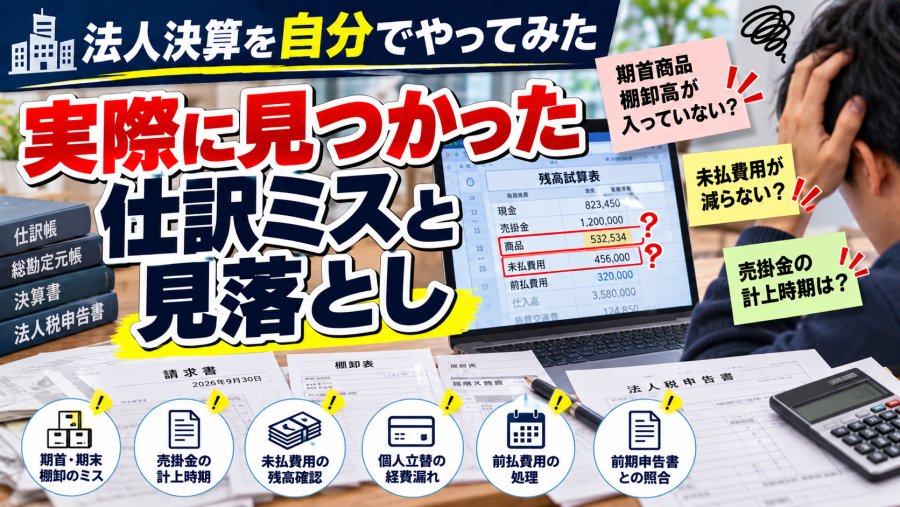
法人決算を自分でやってみて、一番感じたことがあります。
普段きちんと仕訳を入力しているつもりでも、決算でまとめて確認すると意外と間違いが見つかる。
今回も、日々の取引自体はそれなりに入力していました。
そのため、決算を始める前は、
「大きな間違いはないだろう」
と思っていました。
しかし、残高試算表や総勘定元帳、前年の申告書などを見ながら一つずつ確認していくと、
「これ、おかしくない?」
というものがいくつか出てきました。
今回は、自分で法人決算を進める中で実際に見つかった仕訳ミスや見落としを記録しておきます。
これから自分で法人決算をする人にとって、
「こういうところをチェックするとミスを見つけやすい」
という参考になればと思います。
※この記事は私自身の会社で法人決算を行った際の記録です。会社ごとに取引内容や会計処理は異なりますので、最終的な会計・税務判断は税理士などの専門家に確認してください。
- 仕訳帳を眺めるだけでは気づかなかった
- 1. 期首商品棚卸高の仕訳が抜けていた
- 2. 売掛金を一度別の科目に変更してしまった
- 3. 未払費用の残高が増え続けているように見えた
- 4. 社会保険料は支払時期がずれるので混乱した
- 5. 棚卸をしないと仕入高がそのまま費用になってしまう
- 6. マネーフォワードに必要な科目がなくて戸惑った
- 7. 個人で支払っている会社経費を入れ忘れそうになった
- 8. 前払費用・前払金も見落としやすかった
- 9. 帳簿を修正したら申告書の数字も変わる
- 10. 前期申告書を確認しないと分からない数字があった
- ミスの多くは「残高がおかしい」から見つかった
- ChatGPTやCodexに「変なところない?」と聞いたのも役立った
- 「間違いをゼロにする」より「説明できる状態にする」
- 来年チェックしたいポイント
- まとめ
仕訳帳を眺めるだけでは気づかなかった
普段の経理では、基本的に取引が発生するたびに仕訳を入力します。
例えば、
- 売上
- 部品の購入
- 給与
- 社会保険料
- 通信費
- 旅費交通費
などです。
一件ずつ見ると、
「特におかしくなさそう」
と思えます。
ところが決算時に残高試算表を見ると、
1年間の仕訳の結果が、勘定科目ごとの残高としてまとまって表示されます。
ここで、
「この科目、なんでこんなに残っているんだ?」
というものが見つかりました。
今回かなり役に立ったのは、
仕訳そのものを見るのではなく、最終的な残高を見る
という確認方法でした。
1. 期首商品棚卸高の仕訳が抜けていた
今回まず見つかったのが、商品在庫に関する仕訳です。
前期末に商品在庫が残っていたため、当然ながら翌期の期首にもその在庫があります。
ところが確認してみると、
期首商品棚卸高の仕訳が入っていませんでした。
そのため、
期首商品棚卸高 / 商品
という仕訳を追加しました。
これは日々の経理をしているだけでは、かなり気づきにくいミスでした。
前期末に棚卸をして、
「在庫を計上したから終わり」
と思っていたのですが、翌期側の処理も必要になります。
今回、期末棚卸を確認している途中で、
「そういえば期首側はどうなっているんだ?」
と見直したことで気づきました。
前期末と翌期首はセットで確認する
この経験から、棚卸については、
前期末の仕訳
だけではなく、
翌期首の仕訳
までセットで確認した方がよいと思いました。
特に会計ソフトによって自動で振り替えられるものと、自分で処理する必要があるものがあるので、
期首の残高がどうなっているか
を実際に確認することが重要です。
2. 売掛金を一度別の科目に変更してしまった
次に迷ったのが売上の計上時期です。
今回、9月中に仕事が完了していて、請求書を9月30日付で作成した取引がありました。
入金自体は翌期です。
この取引について一度、
「まだ入金されていないなら別の扱いなのでは?」
と考えて、売掛金から別の科目へ変更しました。
しかし、改めて確認すると、
仕事そのものは9月中に完了している
ということが重要でした。
そこで最終的には、売掛金へ戻しました。
ここで実感したのが、
入金日だけで売上の時期を判断しない
ということです。
「いつお金をもらったか」だけを見ない
日常生活では、
「お金をもらった日=売上」
という感覚になりがちです。
しかし法人の会計では、
いつ取引が成立したのか
という考え方が重要になります。
今回も、
「請求書の日付は?」
「仕事が終わった日は?」
「入金日は?」
と分けて考えることで整理できました。
単純なようですが、決算をまたぐ取引ではかなり迷いやすいところだと思います。
3. 未払費用の残高が増え続けているように見えた
もう一つ気になったのが未払費用です。
残高を見ていると、
「給与を払っているはずなのに、未払費用が減らずに増えているように見える」
という状態がありました。
最初は、
「仕訳を間違えているのでは?」
と思いました。
そこで、残高試算表だけではなく、未払費用の総勘定元帳を開いて確認しました。
総勘定元帳を見ると、
- いつ未払費用を計上したのか
- いつ支払ったのか
- どの金額が残っているのか
を時系列で追えます。
ここで一件ずつ確認することで、
本当に仕訳ミスなのか、それとも支払時期のずれによる正常な残高なのか
を判断しやすくなりました。
残高がおかしいと思ったら総勘定元帳を見る
今回かなり使った方法です。
残高試算表で、
「この数字、何?」
と思ったら、
その勘定科目の総勘定元帳を見る。
これだけでかなり原因を絞り込めます。
仕訳帳全体から探すよりも、
「未払費用だけ」
「売掛金だけ」
と科目を限定して見る方が、圧倒的に確認しやすかったです。
4. 社会保険料は支払時期がずれるので混乱した
未払費用を確認している中で、社会保険料についてもかなり混乱しました。
社会保険料は、
発生する時期と実際に支払う時期がずれる
ためです。
そのため、
「銀行口座からこの金額が出ているから、この月の費用」
という単純な見方では整理できません。
実際に、
「この金額は何か?」
と確認していくと、複数月分の社会保険料など、支払時期のずれが関係しているものがありました。
ここでも、
銀行口座の出金だけで判断せず、何月分の費用なのかを見る
必要がありました。
5. 棚卸をしないと仕入高がそのまま費用になってしまう
今回、自社製品用の基板や電子部品を購入しています。
普段は仕入れたときに「仕入高」などで処理しているため、そのまま放っておけば仕入額はどんどん積み上がっていきます。
そこで一度、
「仕入高って積み上がる一方でいいの?」
と疑問になりました。
答えは、決算時の棚卸でした。
決算日に残っている、
- 商品
- 製品
- 材料
について棚卸し、期末在庫として資産に振り替えます。
これによって、
まだ売っていないものや、まだ使っていないものまで今期の費用になる
ことを防ぎます。
今回、棚卸をしながら会計処理を確認したことで、仕入と在庫の関係がようやく理解できました。
6. マネーフォワードに必要な科目がなくて戸惑った
棚卸を入力しようとしたとき、
「期末製品棚卸高」が見当たらない
ということもありました。
最初は、
「自社製品なのに商品で処理するの?」
と迷いました。
しかし、自社で製造したものと仕入商品では性質が違います。
そこで必要な勘定科目を追加し、
- 期首製品棚卸高
- 期末製品棚卸高
などを使えるようにしました。
ここで学んだのは、
会計ソフトに表示されている科目だけが正解とは限らない
ということです。
自社の取引に必要な科目がなければ、内容を理解したうえで追加する場合があります。
会計ソフトを使っていると、
「選択肢にない=使わない」
と思ってしまいがちなので注意が必要でした。
7. 個人で支払っている会社経費を入れ忘れそうになった
私の会社では、自宅の一部を仕事場として利用しています。
そのため、
- インターネット料金
- 電気料金
などの一部は会社業務にも使っています。
ただし、これらは個人名義の契約で、個人口座から支払っています。
そのため、会社の銀行明細だけを見て決算をしていると、
そもそも経費の存在を忘れてしまう
可能性があります。
今回、決算時に経費を見直して、
「そういえばこれは会社業務でも使っている」
と確認しました。
業務利用割合を決めて、会社負担分を計算して処理しました。
会社口座に出てこない経費もある
これは小さな会社では特に注意したいところだと思います。
役員が個人で立て替えている、
- 通信費
- 電気代
- 備品
- 出張費
などは、会社の銀行口座だけ見ても出てきません。
そのため決算時には、
会社口座に出ていない会社経費がないか
を一度確認した方がよさそうです。
8. 前払費用・前払金も見落としやすかった
決算前に支払ったものの中には、翌期に利用するものもあります。
例えば、翌期の出張に使うホテル代を決算日前に支払った場合です。
お金を払っているため、
「今期の旅費交通費」
として処理したくなります。
しかし、実際にホテルを利用するのは翌期です。
そのため取引の内容によっては、
- 前払費用
- 前払金
などとして処理し、翌期に費用化します。
ここでも、
支払った日=費用になる日とは限らない
という考え方が出てきました。
売掛金のときとは逆ですが、根本的な考え方は似ています。
「お金が動いた日」だけで仕訳を決めない、ということです。
9. 帳簿を修正したら申告書の数字も変わる
これは申告書を作り始めてから気づいた注意点です。
例えば棚卸の金額を修正すると、会社の利益が変わります。
売上や経費を修正しても利益が変わります。
当然、その利益をもとに作成している法人税申告書の数字も変わります。
そのため、
帳簿だけ修正して申告書を直し忘れる
という状態があり得ます。
今回も仕訳を直すたびに、
帳簿
↓
残高試算表
↓
決算書
↓
法人税申告書
という順番で数字を確認しました。
決算の終盤ほど、一つの修正がいろいろな書類へ影響するので注意が必要でした。
10. 前期申告書を確認しないと分からない数字があった
法人税申告書を確認していると、
「この数字、何だ?」
という小さな金額が出てくることがありました。
今年の帳簿だけ見ても分かりません。
そこで前年の、
- 別表一
- 別表五
- 別表六
などを確認しました。
すると、
前年から引き継がれている数字
だったりします。
今回、法人決算はその年だけを見れば終わるものではないことがよく分かりました。
前期の決算書や法人税申告書は、翌年の申告でもかなり重要です。
ミスの多くは「残高がおかしい」から見つかった
今回の決算を振り返ると、
仕訳帳を最初から最後まで読み直してミスを見つけた
というより、
残高を見て違和感を持ち、そこから原因を調べた
ケースが多かったです。
例えば、
「未払費用がなぜこんなに残っている?」
「商品残高と棚卸結果が合っている?」
「この売掛金は何の請求?」
といった形です。
そのため次回の決算でも、
まず残高試算表を見る
ところから始めようと思っています。
ChatGPTやCodexに「変なところない?」と聞いたのも役立った
今回の決算では、ChatGPTやCodexにもかなり相談しました。
特に便利だったのが、
帳簿や残高を見せて「変なところはない?」と第三者目線で確認してもらう
使い方です。
自分では当たり前だと思っている仕訳でも、
「この残高はどういう理由ですか?」
と聞かれると、
「そういえば何でだろう?」
と改めて考えるきっかけになります。
もちろん、AIの回答をそのまま採用するのではなく、取引内容や前年の資料を確認して最終的には自分で判断しました。
それでも、
疑問を見つける相手
としてはかなり役に立ちました。
「間違いをゼロにする」より「説明できる状態にする」
今回、自分で決算していて一つ基準にしたことがあります。
それが、
この残高がなぜこの金額なのか、自分で説明できるか
ということです。
例えば未払費用が10万円残っているなら、
「これは何月分の何の費用」
と説明できる。
売掛金が20万円あるなら、
「この取引の未入金分」
と説明できる。
棚卸資産が30万円あるなら、
「この商品と、この製品と、この材料」
と言える。
逆に、
「なぜこの数字なのか分からない」
という状態なら、一度確認する。
この考え方で見ていくと、決算書の確認がかなりしやすくなりました。
来年チェックしたいポイント
今回の経験から、次回の法人決算では少なくとも以下を確認しようと思います。
- 前期末の棚卸が翌期首に正しく反映されているか
- 売掛金の残高を取引ごとに説明できるか
- 未払費用の残高を説明できるか
- 社会保険料の計上と支払時期が合っているか
- 商品・製品・材料の棚卸ができているか
- 個人立替の会社経費が漏れていないか
- 決算日前払いの翌期費用がないか
- 帳簿修正後に決算書・申告書も更新したか
- 前期申告書から引き継ぐ数字を確認したか
このチェックだけでも、今回かなり迷ったところを減らせそうです。
まとめ
法人決算を自分でやってみると、普段の記帳では気づかなかったミスや見落としがいくつか見つかりました。
今回特に感じたのは、
決算は単に税金を計算する作業ではなく、1年間の帳簿を総点検する機会でもある
ということです。
一件ずつの仕訳だけを見るのではなく、
最終的にどの勘定科目にいくら残っているか
を見ると、意外と違和感が見つかります。
そして違和感があったら、総勘定元帳や前年の資料までさかのぼって確認する。
この作業を繰り返すことで、帳簿の数字と実際の会社の状態が少しずつ一致していきました。
今回、自分で法人決算をやったことで、
「仕訳を入力する」
だけではなく、
「その仕訳が最終的にどう決算書につながるのか」
まで以前より理解できるようになった気がします。
来年は今回見つかったポイントを最初からチェックしながら進めれば、今年よりかなりスムーズに決算できそうです。
コメント