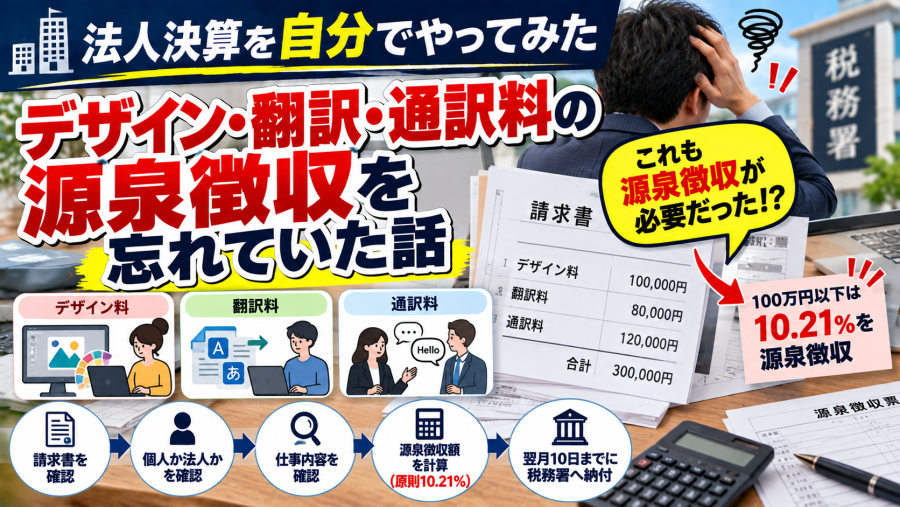
今回、自分で法人決算を進めている中で、
「これ、源泉徴収しないといけなかったのでは?」
と気づいた支払いがありました。
それが、
- デザインの依頼
- 翻訳の依頼
- 通訳の依頼
など、外部の個人に仕事をお願いしたときの報酬です。
私はそれまで、
源泉徴収というと給与や税理士への報酬でするもの
というイメージを持っていました。
そのため、デザイナーや翻訳・通訳をお願いしたときは、届いた請求書の金額をそのまま支払っていました。
しかし法人決算で過去の支払いを見直している途中、
「そういえば、個人へのデザイン料って源泉徴収が必要だったような……」
と気になりました。
調べてみると、デザイン料だけではなく、翻訳料や通訳料についても源泉徴収の対象になる場合があることが分かりました。
今回は、自分の理解不足で源泉徴収をしていなかったことに気づいた経緯と、今後同じミスをしないために確認したことを記録しておきます。
※この記事は私自身が法人決算を行った際の記録です。源泉徴収の要否は、支払先が個人か法人か、仕事の具体的な内容、契約などによって異なる場合があります。実際の処理については国税庁、税務署、税理士等へ確認してください。
「外注費だからそのまま払えばいい」と思っていた
会社を経営していると、いろいろな仕事を外部へお願いします。
例えば、
- Webサイトの制作
- デザイン
- 翻訳
- 通訳
- 原稿作成
- 写真撮影
- 動画制作
などです。
私は、
「会社から外注先へ業務委託費を払う」
という認識が強く、請求書が10万円なら10万円をそのまま支払えばよいと思っていました。
もちろん、法人同士の一般的な取引であれば、その考え方で問題にならないことも多いです。
しかし、
相手が個人の場合は、仕事内容によって源泉徴収が必要になる報酬があります。
今回、この基本的なところを十分理解できていませんでした。
デザイン料は源泉徴収の対象になる
国税庁が示している源泉徴収の対象となる報酬には、デザイン料が含まれています。
つまり、個人のデザイナーにデザインを依頼して報酬を支払う場合、その内容が源泉徴収の対象となるデザイン料に該当すれば、支払う会社側で所得税等を差し引く必要があります。
例えば、源泉徴収の対象となる報酬が10万円なら、
10万円をそのまま振り込む
のではなく、原則として源泉所得税等を差し引いた金額を本人に支払い、差し引いた税金を会社が国へ納付します。
私はこの仕組みを十分理解しておらず、請求額をそのまま支払っていました。
翻訳料・通訳料も対象だった
さらに見落としていたのが、
翻訳料と通訳料
です。
国税庁の案内では、源泉徴収の対象となる報酬の中に、
- 翻訳
- 通訳
も明記されています。
私は、
「税理士や弁護士など特定の士業への報酬は源泉徴収する」
という知識はあったのですが、
翻訳や通訳まで源泉徴収の対象になる
というところまで理解していませんでした。
「外注費」という勘定科目だけを見ていても分からない理由がここにあります。
大切なのは、
何という勘定科目で処理したかではなく、実際に何の仕事に対して支払ったのか
でした。
そもそも源泉徴収とは何なのか
今回改めて確認しました。
源泉徴収とは、報酬を受け取る本人が後で税金を払う前に、
支払う側が一定額を差し引き、本人に代わって国へ納める仕組み
です。
例えば源泉徴収の対象となる個人への報酬が100,000円だった場合、100万円以下の部分について現在の基本的な税率は10.21%です。
単純な例なら、
報酬 100,000円
源泉所得税等 10,210円
本人への支払額 89,790円
となります。
そして、10,210円は会社が預かり、国へ納付します。
つまり会社側から見ると、
89,790円しか経費にならない
ということではありません。
報酬そのものは100,000円で、そのうち10,210円を会社が一時的に預かって国へ納める、という考え方です。
「請求書に10万円と書いてあったから10万円払う」ではない
ここも今回の反省点です。
請求書に、
デザイン料 100,000円
と書かれていたとしても、
「請求書に10万円と書いてあるから10万円を振り込めばいい」
とは限りません。
源泉徴収が必要な取引であれば、支払う側が判断して源泉所得税等を差し引く必要があります。
つまり、
請求書を作った側が源泉徴収について何も書いていなかった
としても、
支払う会社側で確認する必要がある
ということです。
これを知らなかったのが今回の大きな原因でした。
相手が「個人か法人か」も重要
ここで重要なのが、支払先です。
今回のようなデザイン料、翻訳料、通訳料などについて考えるときは、
まず支払先が個人なのか法人なのか
を確認する必要があります。
居住者である個人に対する一定の報酬・料金は源泉徴収の対象になります。
一方、国内法人への通常のデザイン料や翻訳料などについては、個人への支払いと同じ扱いになるわけではありません。
そのため今後は外注するときに、
個人か法人か
仕事内容は何か
の2つを最初に確認しようと思います。
税率は原則10.21%
デザイン料や翻訳料、通訳料など、この区分の報酬については、現在、同一人に1回で支払う金額が100万円以下であれば、原則として、
10.21%
を源泉徴収します。
100万円を超える場合は、その超える部分について税率が変わります。
また、消費税が請求書上で報酬本体と明確に区分されている場合には、報酬本体だけを源泉徴収の対象額として扱える場合があります。
このあたりも、
請求総額に何でも10.21%を掛ければいい
というわけではないので注意が必要です。
源泉徴収した税金は会社のお金ではない
これも改めて理解したところです。
例えば10,210円を源泉徴収した場合、そのお金は会社が得をしたわけではありません。
会社が本人から一時的に預かっている税金です。
そのため、
預かった源泉所得税等を国へ納付する
必要があります。
通常、この区分の報酬から源泉徴収した税額は、原則として報酬を支払った月の翌月10日までに納付します。
つまり、
相手から引く
だけで終わりではありません。
国へ納めるところまで
が会社側の仕事です。
「納期の特例があるから半年に1回でいい」と思わない
ここは特に注意したいところです。
私の会社では給与等の源泉所得税について、納期の特例を利用する場面があります。
そのため、
源泉所得税なら全部まとめて半年に1回納めればいいのでは?
と思ってしまいそうになります。
しかし、デザイン料や翻訳料、通訳料など「原稿料や講演料等」の区分に入る源泉所得税については、給与などと同じ納期の特例の対象ではありません。
原則として、
支払った月の翌月10日まで
に納付します。
同じ「源泉所得税」でも、何に対する源泉徴収なのかによって納付方法が違う。
これは今回調べていてかなり重要だと思ったポイントです。
決算で過去の外注費を見ていて気づいた
今回この問題に気づいたのは、法人決算で1年間の取引を見直していたからです。
外注費や支払手数料などを確認している中で、
「これは何の支払いだったっけ?」
と一件ずつ内容を見ていました。
すると、
デザイン
翻訳
通訳
といった支払いが出てきます。
そこで初めて、
「これって源泉徴収の対象じゃないの?」
と疑問を持ちました。
普段、請求書を受け取ってそのまま支払っているだけでは、おそらく気づかなかったと思います。
決算は税金を計算するだけではなく、
1年間の処理を見直す機会
だと改めて感じました。
源泉徴収し忘れたら放置しない
では、すでに報酬を全額支払ってしまった場合はどうするのか。
ここは、
「もう払ってしまったから仕方ない」
で終わらせない方がよいところです。
源泉徴収義務があったのであれば、支払者側には本来納めるべき源泉所得税等があります。
納付が期限を過ぎると、状況によって延滞税や不納付加算税などが発生する可能性もあります。
そのため、気づいた時点で対象となる支払いを整理し、
- 誰に支払ったか
- いつ支払ったか
- 何の報酬か
- 支払額はいくらか
- 本来いくら源泉徴収すべきだったか
を確認し、税務署や税理士などに相談して正しい処理を確認した方がよいと思います。
すでに相手へ全額支払っている場合の精算方法についても、契約内容などによって整理が必要になるため、自分の判断だけで処理しない方が安全です。
今後は支払う前にチェックする
今回の反省から、今後は外注費を支払う前に確認することにしました。
確認するのは主に、
支払先は個人か法人か
依頼内容は何か
源泉徴収対象の報酬に該当しないか
請求書で消費税が区分されているか
です。
支払った後に気づくより、
振込前に確認する
方が圧倒的に楽です。
会計ソフトへ仕訳を入力するときではなく、
請求書を受け取った段階で確認する
くらいがよいと思います。
外注費は「勘定科目」だけで判断しない
今回一番大きな学びはこれでした。
例えば会計ソフト上では、
外注費
支払手数料
などとして入力していたとしても、それだけでは源泉徴収が必要かどうかは判断できません。
重要なのは実際の仕事内容です。
同じ10万円の外注費でも、
「何を依頼した10万円なのか」
によって税務上の扱いが変わる可能性があります。
そのため今後は、
勘定科目ではなく取引の中身を見る
ということを意識しようと思います。
AIとの壁打ちでも「仕事内容」を伝える必要がある
今回の法人決算ではChatGPTやCodexにもかなり相談しました。
このときも、
「外注費10万円だけどどう処理する?」
と聞くだけでは十分ではありません。
例えば、
「個人のデザイナーにロゴデザインを依頼して10万円支払った」
のように、
- 誰に
- 何を依頼して
- いくら支払ったのか
を伝える必要があります。
税務処理は取引の実態で判断するためです。
AIに相談するときも、会計ソフトの勘定科目だけを伝えるのではなく、実際の取引内容を説明した方がよいということも今回分かりました。
まとめ
今回、法人決算で1年間の支払いを見直している中で、
デザイン料や翻訳料、通訳料について源泉徴収が必要になる場合がある
ことを十分理解しておらず、源泉徴収をせずに支払っていたことに気づきました。
私の中では、
源泉徴収=給与や税理士報酬
というイメージが強すぎたのが原因です。
実際には、個人に支払う報酬について、
- デザイン
- 翻訳
- 通訳
- 原稿
- 講演
など、さまざまなものが源泉徴収の対象になります。
そして、
外注費という勘定科目だから源泉徴収不要
という考え方ではありません。
重要なのは、
誰に、何の仕事を依頼して、その対価として何を支払ったのか
です。
今後は、外注先から請求書が届いた段階で源泉徴収の要否まで確認してから振り込むことにします。
今回も、自分で法人決算をやったからこそ見つけられた見落としの一つでした。
コメント